
 3 ヶ月前
19
JTは10月1日から実施される「加熱式たばこ課税方式見直し」に伴い、Ploom用たばこスティックの値上げについて財務大臣に認可申請を行なった。
対象はエボ・メビウス・キャメルの全31銘柄。いずれも一律40円の値上げとなる見通しだ。認可が得られた場合、10月1日に価格改定が実施される。
背景にあるのは、加熱式たばこにかかる税の見直しだ。紙巻きたばことの税負担差を解消するため、加熱式たばこの課税方式を見直す制度改正が、2026年4月と10月の2段階で実施される。
すでに4月に1回目の引き上げが行われ、その際にPloom用スティックも30円値上げされた。今回の10月分はその2回目にあたり、実施されれば3月時点からの値上げ幅は半年余りで合計70円に達する。
喫煙率低下で販売数が減っても利益が増える
JTの2026年12月期は売上収益3兆6970億円(前期比6.6%増)、営業利益9210億円(同6.2%増)、当期純利益5700億円(同11.7%増)と過去最高水準を見込み、1〜3月期の実績も売上収益15.2%増、営業利益24.7%増と好調だった。
喫煙率の低下や低下や広告規制・受動喫煙対策の強化で販売数量が減りやすい環境にある一方、利益を支える要因の一つが、今回のPloomスティック値上げのような単価引き上げだ。本数が減っても1本あたりの収益が増えれば、全体の利益は維持・拡大できる。
たばこは価格改定後も需要が急減しにくい商品とされ、値上げが収益を下支えしやすい面がある。JTの営業利益率は約25%と非常に高い水準にあり、値上げをしても需要が大きく落ちにくい商品特性を反映していると考えられる。
海外事業が利益の柱、円安の影響も
値上げと並ぶ利益の柱が、海外での事業展開だ。JTは世界130以上の国と地域でたばこ事業を手がけ、売上収益の多くを海外が占める。資料によれば、為替の影響を除いた「為替一定ベース調整後営業利益」は2025年度に前年度比24.9%増の9275億円で、本業の稼ぐ力自体も伸びている。加えて、円安の局面では、海外で得た利益を円に換算する際、金額が押し上げられる効果もある。
JT全体の業績は、「国内での値上げ」「加熱式たばこへの移行」「海外事業と円安」という複数の追い風が重なり押し上げられている。
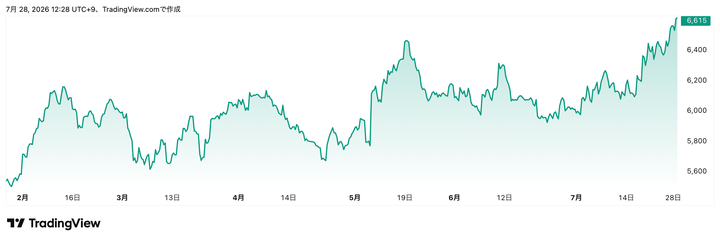
Trading View
こうした利益成長を背景に、JT株は高値圏で推移している。7月27日の終値は6531円、予想PERは約20倍、PBRは約2.8倍、配当利回りは約3.65%で、会社予想の年間配当は242円だ。値上げや海外事業の伸びによる利益成長への期待も、株価を支える材料の一つとみられる。JTの2026年12月期第2四半期決算は7月30日に発表予定だ。
※本記事は、事例として取り上げた金融商品の売買を勧めるものではありません。本記事に記載した情報によって読者に発生した損害や損失に関しては、発行媒体は一切責任を負いません。投資における最終決定はご自身の判断で行ってください。


 English (US) ·
 Japanese (JP) ·