
 2 時間前
1
「ドトールコーヒーショップ」などを展開するドトール・日レスホールディングス(HD)の業績と株価が好調だ。
10月13日発表の2026年3〜8月期連結決算は、純利益が前年同期比33%増の52億円だった。株価は10月23日に上場来高値を更新した。ブレンドコーヒー1杯300円の喫茶店チェーンは、なぜここまで利益を伸ばせたのか。
決算資料からは、季節の高単価商品と7月の価格改定に加え、同じグループの日本レストランシステムが展開する「星乃珈琲店」などの客数増、店舗外で稼ぐ卸売事業が好調を支える構図が読み取れる。
営業益38%増、株価は決算後約1割上昇
3〜8月期は売上高、各段階利益ともに前年同期を上回った。経常利益は、会社が4月に公表し、7月の第1四半期決算でも据え置いていた中間期予想(58億5100万円)を大きく上回った。
売上高は857億3600万円(前年同期比7.5%増)、営業利益は73億8400万円(38.1%増)、経常利益は75億3400万円(37.0%増)、純利益は52億1900万円(32.7%増)だった。
Trading View
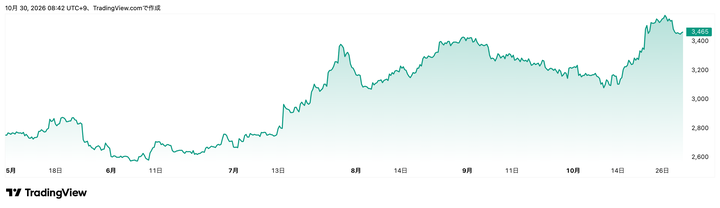
株価は、決算発表後に上昇基調をたどった。発表日の10月13日に3160円だった終値は、10月22日に3530円となり、8月31日の3455円を上回って上場来高値を更新した。10月23日には取引時間中に3640円をつけた。その後はやや値を下げたが、29日の終値は3465円と、発表日より約1割高い水準にある。
季節の高単価商品で客単価が上昇
好調の理由として挙げられるのが、1人あたりの購入額(客単価)の上昇だ。同社は決算短信で、グループ各社・各業態で季節ごとの商品など付加価値を高めた高単価商品を展開したと説明している。
中核の「ドトールコーヒーショップ」では、看板商品のミラノサンドを中心に季節限定の新商品を相次ぎ投入した。夏の定番「牛カルビ」(630円)など新作はいずれも、定番の「ミラノサンドA」(改定後520円)より100円前後高い価格に設定されている。
7月に価格改定。星乃珈琲店などレストラン部門も客数増
夏には値上げにも踏み切った。傘下のドトールコーヒーは7月23日、「ドトールコーヒーショップ」や「エクセルシオール カフェ」など全国約1200店で、飲み物や食べ物、コーヒー豆の価格を改定した。
ドトールコーヒーショップでは、ブレンドコーヒー(S)が280円から300円に、カフェ・ラテ(S)が380円から400円に、ミラノサンドAが490円から520円になった。主力商品の値上げは20〜30円にとどめ、手頃な価格帯は保った。値上げは7月23日からのため、3〜8月期の業績に効いたのは1カ月余りにすぎない。
もう一つの柱が、「星乃珈琲店」や「洋麺屋五右衛門」を展開する日本レストランシステムグループだ。3〜8月期は全店・既存店ともに客数と売上高が前年を上回った。ドトールが客足を保ちながら単価の引き上げで稼いだのに対し、日レスは客足の伸びで増益を支えた。
店舗外で稼ぐ卸売
店舗外での販売も伸びている。セグメント別では、喫茶店と卸売を手がけるドトールコーヒーグループの売上高が532億1900万円と前年同期比10.5%増え、セグメント利益は40億3400万円と48.9%増えた。伸びはグループ全体の営業利益(38.1%増)を上回る。
同社は第1四半期(3〜5月)の決算短信で、ドリップコーヒーやインスタントコーヒーが通信販売やスーパー、ドラッグストアなどの量販店で大きく伸び、取引先の拡大と販売商品点数の増加につながったと説明していた。店舗の席数に左右されずに売り上げを積み増せるのが、卸売の強みだ。
増配と自社株買い、通期予想は据え置き
好業績を受け、株主への還元も厚くする。年間配当は62円と従来予想から2円上積みし、前期の57円から5円の増配となる。
あわせて上限90万株の自社株買いを決め、10月14日に東京証券取引所の立会外取引で83万6200株を取得した。
一方、2027年2月期通期の業績予想は据え置いた。純利益は前期比4.5%増の75億5600万円を見込む。中間期の時点で通期予想の69%を稼いでおり、下期に予想を見直すかが今後の焦点となる。
※本記事は、事例として取り上げた金融商品の売買を勧めるものではありません。本記事に記載した情報によって読者に発生した損害や損失に関しては、発行媒体は一切責任を負いません。投資における最終決定はご自身の判断で行ってください。
※株価データは2026年10月30日時点。


 English (US) ·
 Japanese (JP) ·